Sabit maliyetlerinizi, birim satış fiyatınızı ve birim değişken maliyetinizi girin; kâra geçtiğiniz başabaş adedini, ciroyu ve katkı payınızı anında, ücretsiz hesaplayın.
Birim katkı payı pozitif değilse sonlu bir başabaş adedi oluşmaz.
Başabaş adedi500 adet
Başabaş cirosu₺125.000,00
Birim katkı payı₺100,00
Katkı marjı%40
Bağlantı girdiğiniz değerleri saklar; açan kişi aynı hesabı görür.
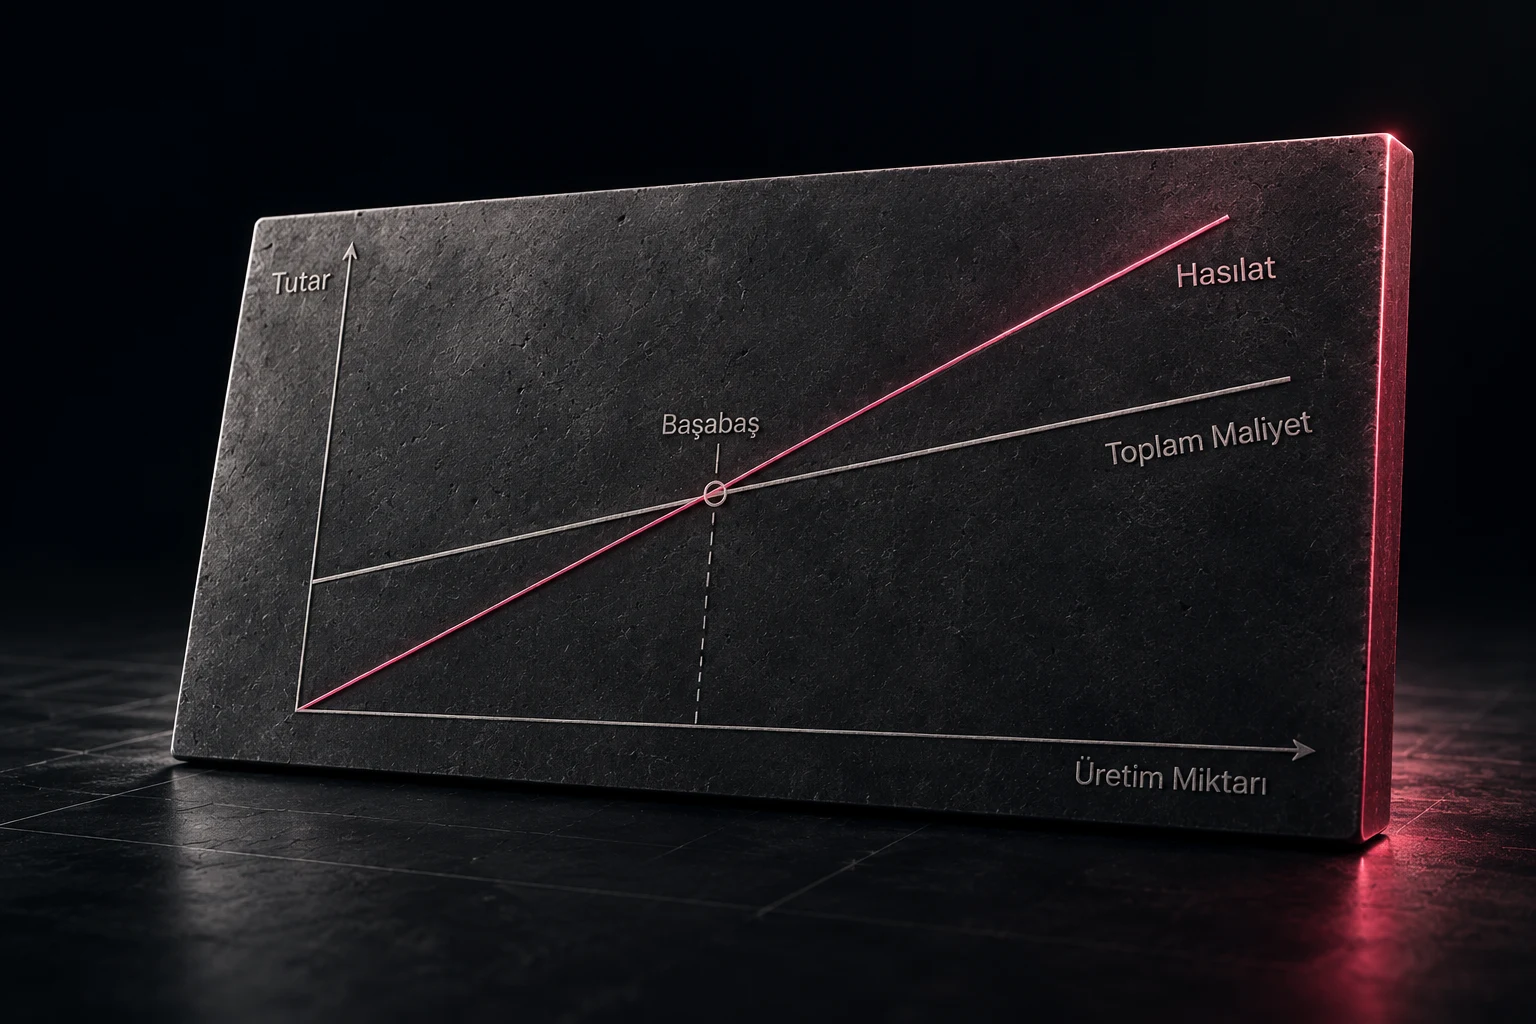
GelirToplam maliyetZarar bölgesiKâr bölgesiBaşabaş: 500 adet · ₺125.000,00
Yapay zeka yorumu
Ücretsiz · Bağlayıcı değil
Hesap tamam. Konuşalım mı?
Numaranızı bırakın, biz sizi arayalım. İhtiyacınızı 5 dakikada dinleyip yol haritasını birlikte çıkaralım — satış konuşması değil, teknik sohbet.
Başabaş noktası nasıl hesaplanır?
Başabaş noktası (break-even point), toplam gelirin toplam maliyete eşit olduğu, yani ne kâr ne zarar edildiği satış seviyesidir. Bu noktayı geçen her satış kâra, altında kalan her satış ise zarara dönüşür.
Birim katkı payı: Satış fiyatı − Birim değişken maliyet
Başabaş adedi: Sabit maliyetler ÷ Birim katkı payı
Başabaş cirosu: Başabaş adedi × Satış fiyatı
Katkı marjı: Birim katkı payı ÷ Satış fiyatı × 100
Hedef kâr için: (Sabit maliyetler + Hedef kâr) ÷ Birim katkı payı
Sabit maliyetler üretim hacminden bağımsızdır (kira, maaş, sigorta); değişken maliyetler ise üretilen/satılan her birimle artar (hammadde, paketleme, komisyon). Bu ayrım doğru yapılmadan başabaş analizi yanıltıcı olur.
Sık sorulan sorular
Aklınızdaki sorulara birlikte bakalım
DETAYLARBaşabaş noktası nedir?
İHTİYAÇ / ÇÖZÜM / YAKLAŞIMBaşabaş noktası, toplam gelirin toplam maliyete eşit olduğu satış seviyesidir; bu noktada ne kâr ne zarar edilir. Bu adedi aşan her satış kâr, altında kalan her satış zarar yaratır. Yeni ürün, fiyatlama ve yatırım kararlarında temel bir referanstır.
DETAYLARKatkı payı nedir ve neden önemlidir?
İHTİYAÇ / ÇÖZÜM / YAKLAŞIMKatkı payı, birim satış fiyatından birim değişken maliyetin çıkarılmasıyla bulunur ve her satışın sabit maliyetleri karşılamaya yaptığı katkıyı gösterir. Sabit maliyetler bu katkıyla karşılandıktan sonra başlayan kısım kârdır. Katkı payı ne kadar yüksekse başabaşa o kadar az satışla ulaşılır.
DETAYLARSabit ve değişken maliyet arasındaki fark nedir?
İHTİYAÇ / ÇÖZÜM / YAKLAŞIMSabit maliyetler üretim ya da satış hacminden bağımsızdır; kira, maaş ve sigorta gibi kalemler hiç satış olmasa da oluşur. Değişken maliyetler ise her bir birimle birlikte artar; hammadde, paketleme ve satış komisyonu örnektir. Başabaş analizinin doğru olması bu ayrımın doğru yapılmasına bağlıdır.
DETAYLARBaşabaş analizi neden önemlidir?
İHTİYAÇ / ÇÖZÜM / YAKLAŞIMBaşabaş analizi, faaliyetinizin kâra geçmesi için en az kaç birim satmanız gerektiğini gösterir; böylece fiyatlama, bütçeleme ve yatırım kararlarını sayısal bir zemine oturtursunuz. Hedef satışların gerçekçi olup olmadığını, maliyet yapısının ne kadar risk taşıdığını değerlendirmenize yardımcı olur.
DETAYLARFiyat artışı başabaş noktasını nasıl etkiler?
KAPSAM / BÜTÇE / YOL HARİTASISatış fiyatını artırmak, değişken maliyet sabit kaldığında birim katkı payını yükseltir; bu da başabaş adedini düşürür, yani daha az satışla kâra geçersiniz. Ancak fiyat artışı talebi azaltabileceğinden, başabaş adedindeki düşüşü olası satış kaybıyla birlikte değerlendirmek gerekir.
DETAYLARHedef kâr için gereken satış adedi nasıl bulunur?
İHTİYAÇ / ÇÖZÜM / YAKLAŞIMHedeflenen kâra ulaşmak için gereken adet, sabit maliyetler ile hedef kârın toplamının birim katkı payına bölünmesiyle hesaplanır. Yani (Sabit maliyetler + Hedef kâr) ÷ Birim katkı payı. Bu, yalnızca başabaşı değil belirli bir kâr seviyesini de planlamanızı sağlar.